
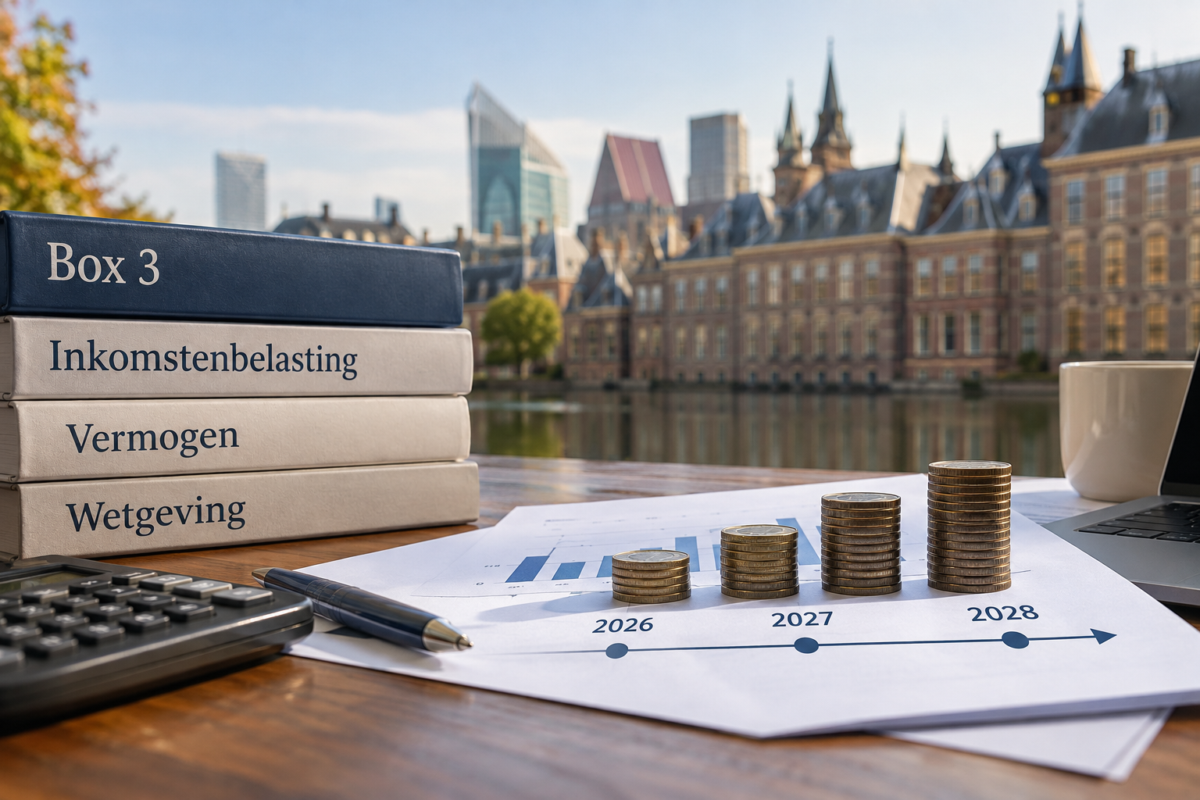
De box 3 belasting 2026 rekent nog met fictieve rendementen, maar het kabinet werkt aan een nieuw systeem. Op 29 september 2026 maakte het kabinet namelijk bekend dat het koerswinst vanaf 2028 pas bij verkoop wil belasten. Na kritiek uit de Kamer beloofde het kabinet binnen twee dagen al een aanpassing.
In dit artikel legt Juristenblog.nl eerst uit welke regels nu gelden voor spaarders en beleggers. Daarna volgt de tijdlijn, van het Kerstarrest tot de novelle die nu bij de Raad van State ligt. Onderweg komen bovendien de juridische vragen aan bod die het dossier sinds 2021 steeds opnieuw laten vastlopen. Het artikel beschrijft de situatie op 13 oktober 2026 en krijgt bij elke nieuwe stap in het parlement een update.
Box 3 belasting 2026: wat geldt er nu?
Box 3 is het deel van de inkomstenbelasting dat inkomen uit sparen en beleggen belast. Daaronder vallen onder meer spaargeld, beleggingen, een tweede woning en crypto, verminderd met schulden. De Belastingdienst gaat daarbij niet uit van de werkelijke opbrengst, maar van een vast verondersteld rendement per soort bezitting.
In 2026 bedraagt het tarief in box 3 nog altijd 36 procent van het fictieve rendement. Daarbij geldt een heffingsvrij vermogen van 59.357 euro per persoon, of 118.714 euro voor fiscale partners samen. Voor beleggingen en andere bezittingen rekent de Belastingdienst bovendien met een forfaitair rendement van 6 procent.
Niet iedereen haalt echter het rendement waarmee de Belastingdienst rekent. Sinds 2025 kunnen belastingplichtigen daarom met de tegenbewijsregeling aantonen dat hun werkelijke opbrengst lager uitviel. Voor de box 3 belasting 2026 telt dan alleen dat werkelijke rendement. Wie die route kiest, vult het formulier Opgaaf werkelijk rendement in. Daarvoor is dus een goede administratie van het hele vermogen nodig. De regeling is overigens tijdelijk en verdwijnt zodra een nieuw stelsel de forfaitaire berekening vervangt.
Over de regels voor 2027 en 2028 moet het parlement nog besluiten. De tabel hieronder zet de bedragen voor de drie jaren daarom naast elkaar. Vooral de hoogte van de vrijstellingen staat echter nog ter discussie.
| Onderdeel | 2026 (geldend) | 2027 (voorstel) | 2028 (voorstel) |
|---|---|---|---|
| Stelsel | Forfaitair rendement met tegenbewijs | Forfaitair rendement met tegenbewijs | Vermogenswinstbelasting voor alle financiële instrumenten |
| Tarief | 36 procent | 36 procent | 36 procent |
| Vrijstelling per persoon | 59.357 euro heffingsvrij vermogen | 30.846 euro heffingsvrij vermogen (gaat nog veranderen) | 1.000 euro heffingsvrij resultaat (gaat nog veranderen) |
| Forfait overige bezittingen | 6,00 procent | 7,87 procent | Vervalt voor financiële instrumenten |
Waarom de box 3 belasting al jaren schuurt
Nederland gebruikt sinds 2001 een verondersteld rendement om belasting op vermogen te berekenen. Lange tijd ging de wetgever namelijk uit van 4 procent rendement over het volledige vermogen. Over dat fictieve rendement gold vervolgens een tarief van 30 procent. Zolang spaargeld veel rente opleverde, merkten de meeste mensen dus weinig van dat verschil.
Na de financiële crisis daalde de spaarrente, terwijl de belastingberekening daar onvoldoende in meeging. Spaarders moesten daardoor belasting betalen over inkomsten die zij nooit hadden ontvangen. Vanaf 2017 gebruikte de wetgever daarom een nieuwe berekening met een fictieve verdeling tussen spaargeld en beleggingen. Hoe hoger het vermogen, hoe groter het deel dat de wet als belegd vermogen beschouwde. Bij veel huishoudens week die verdeling echter af van hun werkelijke bezittingen, vooral als zij voornamelijk spaarden.
Steeds meer belastingplichtigen maakten vervolgens bezwaar en stapten naar de belastingrechter. Zij vonden namelijk dat de heffing inbreuk maakte op hun eigendomsrecht. Uiteindelijk moest de Hoge Raad beoordelen of Nederland op deze manier belasting mocht heffen.
December 2021: het Kerstarrest zet box 3 op scherp
Op 24 december 2021 deed de Hoge Raad uitspraak in het zogenoemde Kerstarrest. Het forfaitaire stelsel vanaf 2017 bleek in strijd met het Europees mensenrechtenverdrag. Daarbij ging het namelijk om het eigendomsrecht en het discriminatieverbod.
Een forfaitaire heffing is op zichzelf toegestaan, want de wetgever heeft op dit terrein veel ruimte. Het stelsel lag echter te ver af van de rendementen die spaarders in werkelijkheid behaalden. Vooral belastingplichtigen met een werkelijk rendement onder het fictieve rendement ondervonden daardoor nadeel. De Hoge Raad gaf de betrokken belastingplichtigen daarom meteen rechtsherstel.
Vervolgens moest de wetgever de bestaande regels repareren en tegelijk aan een nieuw systeem werken. Als eerste kwam het kabinet met de Wet rechtsherstel box 3 voor de jaren 2017 tot en met 2022. Daarna volgde de Overbruggingswet box 3, die de heffing vanaf 2023 moest regelen. Beide wetten hielden rekening met de echte verdeling van het vermogen over spaargeld, beleggingen en schulden. Toch bleef de Belastingdienst binnen elke vermogenscategorie rekenen met een verondersteld rendement. De nieuwe regels sloten zo beter aan bij iemands bezittingen, maar de berekening berustte nog steeds op fictieve opbrengsten. Uiteindelijk kreeg de Hoge Raad opnieuw de vraag voorgelegd of deze aanpassingen voldoende rechtsherstel boden.
Van rechtsherstel naar tegenbewijs: de basis van de box 3 belasting 2026
Op 6 juni 2024 besliste de Hoge Raad in een reeks arresten dat de herstelwetten nog steeds tekortschoten. Belastingplichtigen die minder rendement behaalden dan de fictieve berekening, mochten daarom uitgaan van hun werkelijke opbrengst. De Hoge Raad stelde daarbij regels op voor het berekenen van dat rendement over het volledige vermogen. Ook waardestijgingen die iemand nog niet door verkoop had verzilverd, telden namelijk mee. Deze uitleg bood belastingplichtigen dus meer rechtsherstel dan de wetgever na 2021 had geregeld.
Voor de Belastingdienst en de overheidsfinanciën hadden de uitspraken grote gevolgen. De wetgever moest daarom vastleggen hoe belastingplichtigen konden bewijzen dat hun werkelijke rendement lager lag. Daarvoor kwam de Wet tegenbewijsregeling box 3, die op 19 juli 2025 in werking trad.
Met de opgaaf van het werkelijke rendement kunnen belastingplichtigen sindsdien een te hoge forfaitaire berekening aanvechten. Die mogelijkheid geldt ook voor de box 3 belasting 2026, zolang er geen nieuw stelsel is. Zonder opgaaf blijft de Belastingdienst gewoon met het forfait rekenen. De wetgever moet intussen echter verder werken aan een stelsel dat de tijdelijke regeling overbodig maakt.
De Wet werkelijk rendement en de impasse in de Eerste Kamer
Vanaf 1 januari 2028 moest de Wet werkelijk rendement box 3 de tijdelijke regeling vervangen. Het wetsvoorstel koos voor de meeste bezittingen namelijk een vermogensaanwasbelasting. Beleggers zouden dus jaarlijks betalen over waardestijging, ook zonder verkoop.
Voor vastgoed en aandelen in start-ups koos de wetgever daarentegen een andere berekening. Daar zou een vermogenswinstbelasting gelden, waarbij de fiscus de waardestijging pas bij verkoop belast. Op 12 februari 2026 stemde de Tweede Kamer vervolgens in met het wetsvoorstel. De belasting over papieren winst bleef echter een gevoelig punt in het debat.
Eenmaal in de Eerste Kamer bleek dat onderdelen van het voorstel onvoldoende steun kregen. Senator Crone (GroenLinks-PvdA) vroeg daarom de stemming uit te stellen totdat de Kamer een novelle kon behandelen. Met zo’n wijzigingswet kan de regering een voorstel aanpassen dat al bij de Eerste Kamer ligt. Senatoren mogen namelijk zelf geen amendementen indienen, zodat de regering de wijzigingen moet voorstellen. Een novelle doorloopt overigens eerst de Tweede Kamer, voordat de senaat het geheel beoordeelt.
Op 7 juli 2026 verwierp de senaat een motie van SGP-senator Schalk over intrekking van het wetsvoorstel. Het kabinet had in juni 2026 bovendien al een novelle voor Prinsjesdag aangekondigd. De wet bleef zo op de agenda staan, al lag de behandeling in de senaat stil. De Wet werkelijk rendement ligt sindsdien dus nog steeds bij de Eerste Kamer. Een definitieve eindstemming volgt pas nadat de senaat ook de novelle heeft behandeld. Voor de box 3 belasting 2026 veranderde door die discussie in de senaat overigens niets. Iedereen wachtte dus op de beloofde novelle, die er in september zou moeten komen.
Box 3 belasting 2027 en 2028: de novelle van september 2026
Op Prinsjesdag, 15 september 2026, ontbrak de novelle die het kabinet eerder had beloofd. Binnen het kabinet bestond namelijk geen overeenstemming over de financiële dekking. Daarom verschoof de beslissing over die dekking naar de Voorjaarsnota van 2027.
Toch presenteerde het kabinet nog geen twee weken later een nieuw voorstel voor de belasting op vermogen. Het wilde zo snel mogelijk overstappen naar een vermogenswinstbelasting en sloot daarmee aan bij de wens van een Kamermeerderheid. Die meerderheid wilde immers voorkomen dat beleggers belasting betalen over koerswinst die alleen op papier bestaat. Werkgevers reageerden positief op de nieuwe richting, terwijl oppositiepartijen bezwaar hadden tegen de financiering. Ook wilde het kabinet de plannen verbinden aan het terugdraaien van bezuinigingen op uitkeringen.
De novelle kreeg zo twee onderdelen: een nieuwe heffing vanaf 2028 en maatregelen om die te betalen. Vooral over die financiële dekking ontstond vervolgens discussie in de Tweede en de Eerste Kamer. Daarbij ging het steeds om de vraag wie de rekening voor de nieuwe box 3 uiteindelijk moet betalen.
Wat het kabinet voorstelt
De Kamerbrief van 29 september 2026 beschrijft hoe het kabinet de overstap wil uitvoeren. Vanaf 2028 vallen alle financiële instrumenten, zoals aandelen, obligaties en opties, onder een vermogenswinstbelasting. Het kabinet schat dat daardoor circa 90 procent van het box 3-vermogen met waardeontwikkeling onder die belasting komt. Spaargeld, crypto en andere bezittingen volgen echter pas in 2030.
Bij een vermogenswinstbelasting ontvangt de overheid pas geld wanneer iemand een bezitting verkoopt. Daardoor valt de opbrengst in zowel 2028 als 2029 ruim 3 miljard euro lager uit. De begrotingsregels schrijven voor dat het kabinet die tegenvaller binnen box 2 en box 3 opvangt. Daarom stelde het kabinet maatregelen voor die spaarders, beleggers en directeur-grootaandeelhouders raken. In 2027 zou het heffingsvrij vermogen dalen naar 30.846 euro, het niveau van 2020. Vanaf 2028 zou het heffingsvrij resultaat bovendien 1.000 euro bedragen, waar eerder 1.800 euro was voorzien. Wie tussen de oude en de nieuwe grens zit, gaat in 2027 dus voor het eerst box 3-belasting betalen.
Daarnaast stijgt het forfait voor overige bezittingen in 2027 met 1,5 procentpunt naar 7,87 procent. Voor box 2 wil het kabinet het hoge tarief tijdelijk verlagen naar 29,2 procent. De grens voor lenen bij de eigen bv zakt daarnaast stapsgewijs naar 100.000 euro. Met die combinatie hoopt het kabinet de overstap in box 3 sluitend te financieren. Premier Jetten sprak op 2 oktober over de ambitie van het kabinet tijdens de persconferentie na de ministerraad:
“wij willen nu graag met die novelle box 3 voor eens en voor altijd oplossen”
Minister-president Jetten, persconferentie na de ministerraad, 2 oktober 2026
Kritiek en een draai binnen twee dagen
Op 30 september en 1 oktober besprak de Tweede Kamer de maatregelen tijdens de Algemene Financiële Beschouwingen. Vooral het verlagen van de belastingvrije grens riep daarbij veel weerstand op. Kamerleden vonden namelijk dat kleine spaarders te veel moesten bijdragen aan de financiering van het nieuwe stelsel. Ook binnen de coalitie klonk de wens om een andere dekking te vinden. Op de tweede debatdag liet minister Heinen van Financiën daarom ruimte voor een andere ondergrens in box 3. Hij had zelf verwacht dat de oorspronkelijke grens kleine spaarders voldoende ontzag, maar de Kamer dacht daar anders over.
Heinen beloofde daarop een nieuw voorstel, maar noemde geen bedrag. Dat bracht echter een financieel probleem mee, omdat de lagere vrijstelling de belangrijkste dekking voor de plannen vormde. Als het kabinet die grens verhoogt, moet het dus elders binnen box 2 of box 3 geld vinden.
Op 2 oktober stuurde de ministerraad de novelle toch al naar de Raad van State voor spoedadvies. De beloofde andere dekking voor kleine spaarders was op dat moment nog niet uitgewerkt. Daardoor staan de bedragen uit de brief van 29 september formeel nog in de voorgestelde regeling. Na het advies en de uitvoeringstoets kan het kabinet de nieuwe grens vervolgens alsnog opnemen.
De Eerste Kamer en de Raad van State
Op 5 oktober overlegden Heinen en staatssecretaris Eerenberg met de Eerste Kamercommissie voor Financiën. Centraal stond daarbij de voortgang van de Wet werkelijk rendement box 3. Eerenberg vatte de stand van zaken in dat mondeling overleg over box 3 kort samen:
“We zijn van de box 3-rotonde gegaan, maar er zijn wel uitdagingen”
Staatssecretaris Eerenberg (Financiën), mondeling overleg Eerste Kamer, 5 oktober 2026
De senatoren wilden vooral weten hoe het kabinet de plannen gaat betalen. Ook vroegen zij hoe de behandeling van de novelle zich verhoudt tot die van het Belastingplan. Beide vragen raken immers direct aan de krappe planning van het kabinet. Heinen maakte tijdens hetzelfde overleg duidelijk dat de voorgestelde verlaging van het heffingsvrij vermogen niet definitief wordt. Hij herinnerde de senatoren er daarbij aan dat de vrijstelling rond 2020 ook ongeveer 30.000 euro bedroeg. Een senator vond 50.000 euro per persoon echter een aanvaardbare grens, omdat spaargeld helpt om tegenvallers op te vangen.
Naar verwachting brengt de Raad van State eind oktober 2026 zijn advies uit. Daarna moet het kabinet de novelle met een aangepaste dekking naar de Tweede Kamer sturen. De Eerste Kamer moet de novelle vervolgens vóór 31 december 2026 aannemen, zodat de Belastingdienst zijn systemen tijdig kan aanpassen. Om die termijn te halen, wil het kabinet de novelle samen met het Belastingplan 2027 behandelen.
Welke juridische vragen blijven open bij box 3?
Een eerste juridisch punt is de ongelijke behandeling van vermogen. Vanaf 2028 betalen beleggers met aandelen en obligaties namelijk pas belasting wanneer zij verkopen. Voor direct gehouden crypto geldt tot 2030 echter de vermogensaanwasbelasting, waarbij papieren winst jaarlijks meetelt.
Twee mensen met een vergelijkbaar vermogen kunnen daardoor jarenlang op een andere manier belasting betalen. De vraag is dus of de wetgever voor dat onderscheid een voldoende goede reden heeft. Mogelijk moet de rechter uiteindelijk beoordelen of het verschil gerechtvaardigd is. Het discriminatieverbod speelde immers ook al een duidelijke rol in het Kerstarrest.
Ook het hogere forfait voor overige bezittingen in 2027 kan nieuwe juridische vragen oproepen. De berekening komt daardoor verder af te staan van wat iemand in werkelijkheid aan rendement verdient. Het Kerstarrest van 2021 draaide nu juist om die kloof tussen fictieve en werkelijke opbrengsten. Via de tegenbewijsregeling kunnen belastingplichtigen dat verschil overigens wel achteraf corrigeren. Zij moeten hun lagere rendement dan echter zelf aantonen, wat voor veel mensen extra werk betekent.
Verder speelt de rechtszekerheid voor spaarders en beleggers een belangrijke rol. Op 13 oktober 2026 weten zij namelijk nog niet welke vrijstelling op 1 januari 2027 zal gelden. Tegelijk krijgt het parlement weinig tijd om de ingewikkelde wetswijziging zorgvuldig te behandelen. De Raad van State zal daarom naar verwachting ook aandacht besteden aan de planning en de uitvoerbaarheid. Ook na de box 3 belasting 2026 blijft het stelsel dus voorlopig in beweging. Voor wie vermogen beheert, betekent dat in elk geval nog enkele maanden onzekerheid. Wie de aangifte over de box 3 belasting 2026 afrondt, weet dus nog niet wat 2027 brengt.
Wat betekent de box 3 belasting 2026 voor spaarders en beleggers?
De novelle verandert niets aan de aangifte over de box 3 belasting 2026. De Belastingdienst gebruikt voor dat jaar namelijk nog de forfaitaire rendementen en een heffingsvrij vermogen van 59.357 euro per persoon. Wie minder rendement behaalde dan het forfait, kan bovendien via de tegenbewijsregeling een lagere opbrengst aantonen.
Voor 2027 is vooral de peildatum van 1 januari 2027 belangrijk, omdat de Belastingdienst dan naar het vermogen kijkt. Neem Anne, die alleenstaand is en op die datum 40.000 euro aan spaargeld heeft. Met de huidige vrijstelling hoeft zij over dat vermogen geen box 3-belasting te betalen. Onder het voorstel van 29 september zou zij echter voor het eerst wel belasting verschuldigd zijn. Inmiddels wil het kabinet die grens aanpassen, waardoor nog onzeker is of Anne straks belasting moet betalen. Haar voorbeeld laat dus zien welk verschil de uiteindelijke vrijstelling voor kleine spaarders kan maken.
Voor beleggers telt vooral de box 3 belasting 2028, omdat de fiscus koerswinst dan pas bij verkoop belast. Rente, dividend en huur blijven overigens wel elk jaar meetellen voor de heffing. Zolang beide Kamers de novelle niet hebben aangenomen, staat die overstap echter nog niet vast. Grote financiële keuzes baseren op alleen een Kamerbrief brengt daarom onnodig risico mee. Pas na de stemmingen staat vast welke regels vanaf 2028 echt gelden.
Hoe gaat het verder na de box 3 belasting 2026?
Eind oktober 2026 volgt naar verwachting het advies van de Raad van State. Daarna stuurt het kabinet een aangepast voorstel met een nieuwe spaardersgrens naar de Tweede Kamer. Die behandeling loopt bovendien gelijk op met het Belastingplan 2027.
Minister Heinen en staatssecretaris Eerenberg vertegenwoordigen het kabinet in dit dossier. Na de Tweede Kamer moet ook de Eerste Kamer zich over de novelle uitspreken. Dat moet vóór 31 december 2026 gebeuren, samen met de besluitvorming over de Wet werkelijk rendement. Als de Eerste Kamer die termijn niet haalt, verschuift de start van het nieuwe stelsel naar verwachting minstens een jaar. Het Belastingplan dat op Prinsjesdag verscheen, bevatte namelijk zelf geen maatregelen voor box 3. De verdere invoering hangt daardoor volledig af van deze ene novelle. Bij vertraging blijft de huidige forfaitaire berekening met tegenbewijs dus langer bestaan. Spaarders en beleggers houden dan nog minstens een extra jaar met het oude stelsel te maken.
Na het advies van de Raad van State krijgt dit artikel een update. Ook de stemmingen in beide Kamers komen daarna in de tijdlijn te staan. Tot die besluiten blijven de bedragen voor 2027 en 2028 dus voorstellen. Voor de box 3 belasting 2026 verandert intussen niets aan de geldende regels.
Veelgestelde vragen over box 3 belasting 2026
Geschreven door
Steven Vrolijk, LL.M.
Jurist bij XY Legal Solutions

De box 3 belasting 2026 rekent nog met fictieve rendementen, maar het kabinet werkt aan een nieuw systeem. Op 29 september 2026 maakte het kabinet namelijk bekend dat het koerswinst vanaf 2028 pas bij verkoop wil belasten. Na kritiek uit de Kamer beloofde het kabinet binnen twee dagen al een aanpassing.
In dit artikel legt Juristenblog.nl eerst uit welke regels nu gelden voor spaarders en beleggers. Daarna volgt de tijdlijn, van het Kerstarrest tot de novelle die nu bij de Raad van State ligt. Onderweg komen bovendien de juridische vragen aan bod die het dossier sinds 2021 steeds opnieuw laten vastlopen. Het artikel beschrijft de situatie op 13 oktober 2026 en krijgt bij elke nieuwe stap in het parlement een update.
Box 3 belasting 2026: wat geldt er nu?
Box 3 is het deel van de inkomstenbelasting dat inkomen uit sparen en beleggen belast. Daaronder vallen onder meer spaargeld, beleggingen, een tweede woning en crypto, verminderd met schulden. De Belastingdienst gaat daarbij niet uit van de werkelijke opbrengst, maar van een vast verondersteld rendement per soort bezitting.
In 2026 bedraagt het tarief in box 3 nog altijd 36 procent van het fictieve rendement. Daarbij geldt een heffingsvrij vermogen van 59.357 euro per persoon, of 118.714 euro voor fiscale partners samen. Voor beleggingen en andere bezittingen rekent de Belastingdienst bovendien met een forfaitair rendement van 6 procent.
Niet iedereen haalt echter het rendement waarmee de Belastingdienst rekent. Sinds 2025 kunnen belastingplichtigen daarom met de tegenbewijsregeling aantonen dat hun werkelijke opbrengst lager uitviel. Voor de box 3 belasting 2026 telt dan alleen dat werkelijke rendement. Wie die route kiest, vult het formulier Opgaaf werkelijk rendement in. Daarvoor is dus een goede administratie van het hele vermogen nodig. De regeling is overigens tijdelijk en verdwijnt zodra een nieuw stelsel de forfaitaire berekening vervangt.
Over de regels voor 2027 en 2028 moet het parlement nog besluiten. De tabel hieronder zet de bedragen voor de drie jaren daarom naast elkaar. Vooral de hoogte van de vrijstellingen staat echter nog ter discussie.
| Onderdeel | 2026 (geldend) | 2027 (voorstel) | 2028 (voorstel) |
|---|---|---|---|
| Stelsel | Forfaitair rendement met tegenbewijs | Forfaitair rendement met tegenbewijs | Vermogenswinstbelasting voor alle financiële instrumenten |
| Tarief | 36 procent | 36 procent | 36 procent |
| Vrijstelling per persoon | 59.357 euro heffingsvrij vermogen | 30.846 euro heffingsvrij vermogen (gaat nog veranderen) | 1.000 euro heffingsvrij resultaat (gaat nog veranderen) |
| Forfait overige bezittingen | 6,00 procent | 7,87 procent | Vervalt voor financiële instrumenten |
Waarom de box 3 belasting al jaren schuurt
Nederland gebruikt sinds 2001 een verondersteld rendement om belasting op vermogen te berekenen. Lange tijd ging de wetgever namelijk uit van 4 procent rendement over het volledige vermogen. Over dat fictieve rendement gold vervolgens een tarief van 30 procent. Zolang spaargeld veel rente opleverde, merkten de meeste mensen dus weinig van dat verschil.
Na de financiële crisis daalde de spaarrente, terwijl de belastingberekening daar onvoldoende in meeging. Spaarders moesten daardoor belasting betalen over inkomsten die zij nooit hadden ontvangen. Vanaf 2017 gebruikte de wetgever daarom een nieuwe berekening met een fictieve verdeling tussen spaargeld en beleggingen. Hoe hoger het vermogen, hoe groter het deel dat de wet als belegd vermogen beschouwde. Bij veel huishoudens week die verdeling echter af van hun werkelijke bezittingen, vooral als zij voornamelijk spaarden.
Steeds meer belastingplichtigen maakten vervolgens bezwaar en stapten naar de belastingrechter. Zij vonden namelijk dat de heffing inbreuk maakte op hun eigendomsrecht. Uiteindelijk moest de Hoge Raad beoordelen of Nederland op deze manier belasting mocht heffen.
December 2021: het Kerstarrest zet box 3 op scherp
Op 24 december 2021 deed de Hoge Raad uitspraak in het zogenoemde Kerstarrest. Het forfaitaire stelsel vanaf 2017 bleek in strijd met het Europees mensenrechtenverdrag. Daarbij ging het namelijk om het eigendomsrecht en het discriminatieverbod.
Een forfaitaire heffing is op zichzelf toegestaan, want de wetgever heeft op dit terrein veel ruimte. Het stelsel lag echter te ver af van de rendementen die spaarders in werkelijkheid behaalden. Vooral belastingplichtigen met een werkelijk rendement onder het fictieve rendement ondervonden daardoor nadeel. De Hoge Raad gaf de betrokken belastingplichtigen daarom meteen rechtsherstel.
Vervolgens moest de wetgever de bestaande regels repareren en tegelijk aan een nieuw systeem werken. Als eerste kwam het kabinet met de Wet rechtsherstel box 3 voor de jaren 2017 tot en met 2022. Daarna volgde de Overbruggingswet box 3, die de heffing vanaf 2023 moest regelen. Beide wetten hielden rekening met de echte verdeling van het vermogen over spaargeld, beleggingen en schulden. Toch bleef de Belastingdienst binnen elke vermogenscategorie rekenen met een verondersteld rendement. De nieuwe regels sloten zo beter aan bij iemands bezittingen, maar de berekening berustte nog steeds op fictieve opbrengsten. Uiteindelijk kreeg de Hoge Raad opnieuw de vraag voorgelegd of deze aanpassingen voldoende rechtsherstel boden.
Van rechtsherstel naar tegenbewijs: de basis van de box 3 belasting 2026
Op 6 juni 2024 besliste de Hoge Raad in een reeks arresten dat de herstelwetten nog steeds tekortschoten. Belastingplichtigen die minder rendement behaalden dan de fictieve berekening, mochten daarom uitgaan van hun werkelijke opbrengst. De Hoge Raad stelde daarbij regels op voor het berekenen van dat rendement over het volledige vermogen. Ook waardestijgingen die iemand nog niet door verkoop had verzilverd, telden namelijk mee. Deze uitleg bood belastingplichtigen dus meer rechtsherstel dan de wetgever na 2021 had geregeld.
Voor de Belastingdienst en de overheidsfinanciën hadden de uitspraken grote gevolgen. De wetgever moest daarom vastleggen hoe belastingplichtigen konden bewijzen dat hun werkelijke rendement lager lag. Daarvoor kwam de Wet tegenbewijsregeling box 3, die op 19 juli 2025 in werking trad.
Met de opgaaf van het werkelijke rendement kunnen belastingplichtigen sindsdien een te hoge forfaitaire berekening aanvechten. Die mogelijkheid geldt ook voor de box 3 belasting 2026, zolang er geen nieuw stelsel is. Zonder opgaaf blijft de Belastingdienst gewoon met het forfait rekenen. De wetgever moet intussen echter verder werken aan een stelsel dat de tijdelijke regeling overbodig maakt.
De Wet werkelijk rendement en de impasse in de Eerste Kamer
Vanaf 1 januari 2028 moest de Wet werkelijk rendement box 3 de tijdelijke regeling vervangen. Het wetsvoorstel koos voor de meeste bezittingen namelijk een vermogensaanwasbelasting. Beleggers zouden dus jaarlijks betalen over waardestijging, ook zonder verkoop.
Voor vastgoed en aandelen in start-ups koos de wetgever daarentegen een andere berekening. Daar zou een vermogenswinstbelasting gelden, waarbij de fiscus de waardestijging pas bij verkoop belast. Op 12 februari 2026 stemde de Tweede Kamer vervolgens in met het wetsvoorstel. De belasting over papieren winst bleef echter een gevoelig punt in het debat.
Eenmaal in de Eerste Kamer bleek dat onderdelen van het voorstel onvoldoende steun kregen. Senator Crone (GroenLinks-PvdA) vroeg daarom de stemming uit te stellen totdat de Kamer een novelle kon behandelen. Met zo’n wijzigingswet kan de regering een voorstel aanpassen dat al bij de Eerste Kamer ligt. Senatoren mogen namelijk zelf geen amendementen indienen, zodat de regering de wijzigingen moet voorstellen. Een novelle doorloopt overigens eerst de Tweede Kamer, voordat de senaat het geheel beoordeelt.
Op 7 juli 2026 verwierp de senaat een motie van SGP-senator Schalk over intrekking van het wetsvoorstel. Het kabinet had in juni 2026 bovendien al een novelle voor Prinsjesdag aangekondigd. De wet bleef zo op de agenda staan, al lag de behandeling in de senaat stil. De Wet werkelijk rendement ligt sindsdien dus nog steeds bij de Eerste Kamer. Een definitieve eindstemming volgt pas nadat de senaat ook de novelle heeft behandeld. Voor de box 3 belasting 2026 veranderde door die discussie in de senaat overigens niets. Iedereen wachtte dus op de beloofde novelle, die er in september zou moeten komen.
Box 3 belasting 2027 en 2028: de novelle van september 2026
Op Prinsjesdag, 15 september 2026, ontbrak de novelle die het kabinet eerder had beloofd. Binnen het kabinet bestond namelijk geen overeenstemming over de financiële dekking. Daarom verschoof de beslissing over die dekking naar de Voorjaarsnota van 2027.
Toch presenteerde het kabinet nog geen twee weken later een nieuw voorstel voor de belasting op vermogen. Het wilde zo snel mogelijk overstappen naar een vermogenswinstbelasting en sloot daarmee aan bij de wens van een Kamermeerderheid. Die meerderheid wilde immers voorkomen dat beleggers belasting betalen over koerswinst die alleen op papier bestaat. Werkgevers reageerden positief op de nieuwe richting, terwijl oppositiepartijen bezwaar hadden tegen de financiering. Ook wilde het kabinet de plannen verbinden aan het terugdraaien van bezuinigingen op uitkeringen.
De novelle kreeg zo twee onderdelen: een nieuwe heffing vanaf 2028 en maatregelen om die te betalen. Vooral over die financiële dekking ontstond vervolgens discussie in de Tweede en de Eerste Kamer. Daarbij ging het steeds om de vraag wie de rekening voor de nieuwe box 3 uiteindelijk moet betalen.
Wat het kabinet voorstelt
De Kamerbrief van 29 september 2026 beschrijft hoe het kabinet de overstap wil uitvoeren. Vanaf 2028 vallen alle financiële instrumenten, zoals aandelen, obligaties en opties, onder een vermogenswinstbelasting. Het kabinet schat dat daardoor circa 90 procent van het box 3-vermogen met waardeontwikkeling onder die belasting komt. Spaargeld, crypto en andere bezittingen volgen echter pas in 2030.
Bij een vermogenswinstbelasting ontvangt de overheid pas geld wanneer iemand een bezitting verkoopt. Daardoor valt de opbrengst in zowel 2028 als 2029 ruim 3 miljard euro lager uit. De begrotingsregels schrijven voor dat het kabinet die tegenvaller binnen box 2 en box 3 opvangt. Daarom stelde het kabinet maatregelen voor die spaarders, beleggers en directeur-grootaandeelhouders raken. In 2027 zou het heffingsvrij vermogen dalen naar 30.846 euro, het niveau van 2020. Vanaf 2028 zou het heffingsvrij resultaat bovendien 1.000 euro bedragen, waar eerder 1.800 euro was voorzien. Wie tussen de oude en de nieuwe grens zit, gaat in 2027 dus voor het eerst box 3-belasting betalen.
Daarnaast stijgt het forfait voor overige bezittingen in 2027 met 1,5 procentpunt naar 7,87 procent. Voor box 2 wil het kabinet het hoge tarief tijdelijk verlagen naar 29,2 procent. De grens voor lenen bij de eigen bv zakt daarnaast stapsgewijs naar 100.000 euro. Met die combinatie hoopt het kabinet de overstap in box 3 sluitend te financieren. Premier Jetten sprak op 2 oktober over de ambitie van het kabinet tijdens de persconferentie na de ministerraad:
“wij willen nu graag met die novelle box 3 voor eens en voor altijd oplossen”
Minister-president Jetten, persconferentie na de ministerraad, 2 oktober 2026
Kritiek en een draai binnen twee dagen
Op 30 september en 1 oktober besprak de Tweede Kamer de maatregelen tijdens de Algemene Financiële Beschouwingen. Vooral het verlagen van de belastingvrije grens riep daarbij veel weerstand op. Kamerleden vonden namelijk dat kleine spaarders te veel moesten bijdragen aan de financiering van het nieuwe stelsel. Ook binnen de coalitie klonk de wens om een andere dekking te vinden. Op de tweede debatdag liet minister Heinen van Financiën daarom ruimte voor een andere ondergrens in box 3. Hij had zelf verwacht dat de oorspronkelijke grens kleine spaarders voldoende ontzag, maar de Kamer dacht daar anders over.
Heinen beloofde daarop een nieuw voorstel, maar noemde geen bedrag. Dat bracht echter een financieel probleem mee, omdat de lagere vrijstelling de belangrijkste dekking voor de plannen vormde. Als het kabinet die grens verhoogt, moet het dus elders binnen box 2 of box 3 geld vinden.
Op 2 oktober stuurde de ministerraad de novelle toch al naar de Raad van State voor spoedadvies. De beloofde andere dekking voor kleine spaarders was op dat moment nog niet uitgewerkt. Daardoor staan de bedragen uit de brief van 29 september formeel nog in de voorgestelde regeling. Na het advies en de uitvoeringstoets kan het kabinet de nieuwe grens vervolgens alsnog opnemen.
De Eerste Kamer en de Raad van State
Op 5 oktober overlegden Heinen en staatssecretaris Eerenberg met de Eerste Kamercommissie voor Financiën. Centraal stond daarbij de voortgang van de Wet werkelijk rendement box 3. Eerenberg vatte de stand van zaken in dat mondeling overleg over box 3 kort samen:
“We zijn van de box 3-rotonde gegaan, maar er zijn wel uitdagingen”
Staatssecretaris Eerenberg (Financiën), mondeling overleg Eerste Kamer, 5 oktober 2026
De senatoren wilden vooral weten hoe het kabinet de plannen gaat betalen. Ook vroegen zij hoe de behandeling van de novelle zich verhoudt tot die van het Belastingplan. Beide vragen raken immers direct aan de krappe planning van het kabinet. Heinen maakte tijdens hetzelfde overleg duidelijk dat de voorgestelde verlaging van het heffingsvrij vermogen niet definitief wordt. Hij herinnerde de senatoren er daarbij aan dat de vrijstelling rond 2020 ook ongeveer 30.000 euro bedroeg. Een senator vond 50.000 euro per persoon echter een aanvaardbare grens, omdat spaargeld helpt om tegenvallers op te vangen.
Naar verwachting brengt de Raad van State eind oktober 2026 zijn advies uit. Daarna moet het kabinet de novelle met een aangepaste dekking naar de Tweede Kamer sturen. De Eerste Kamer moet de novelle vervolgens vóór 31 december 2026 aannemen, zodat de Belastingdienst zijn systemen tijdig kan aanpassen. Om die termijn te halen, wil het kabinet de novelle samen met het Belastingplan 2027 behandelen.
Welke juridische vragen blijven open bij box 3?
Een eerste juridisch punt is de ongelijke behandeling van vermogen. Vanaf 2028 betalen beleggers met aandelen en obligaties namelijk pas belasting wanneer zij verkopen. Voor direct gehouden crypto geldt tot 2030 echter de vermogensaanwasbelasting, waarbij papieren winst jaarlijks meetelt.
Twee mensen met een vergelijkbaar vermogen kunnen daardoor jarenlang op een andere manier belasting betalen. De vraag is dus of de wetgever voor dat onderscheid een voldoende goede reden heeft. Mogelijk moet de rechter uiteindelijk beoordelen of het verschil gerechtvaardigd is. Het discriminatieverbod speelde immers ook al een duidelijke rol in het Kerstarrest.
Ook het hogere forfait voor overige bezittingen in 2027 kan nieuwe juridische vragen oproepen. De berekening komt daardoor verder af te staan van wat iemand in werkelijkheid aan rendement verdient. Het Kerstarrest van 2021 draaide nu juist om die kloof tussen fictieve en werkelijke opbrengsten. Via de tegenbewijsregeling kunnen belastingplichtigen dat verschil overigens wel achteraf corrigeren. Zij moeten hun lagere rendement dan echter zelf aantonen, wat voor veel mensen extra werk betekent.
Verder speelt de rechtszekerheid voor spaarders en beleggers een belangrijke rol. Op 13 oktober 2026 weten zij namelijk nog niet welke vrijstelling op 1 januari 2027 zal gelden. Tegelijk krijgt het parlement weinig tijd om de ingewikkelde wetswijziging zorgvuldig te behandelen. De Raad van State zal daarom naar verwachting ook aandacht besteden aan de planning en de uitvoerbaarheid. Ook na de box 3 belasting 2026 blijft het stelsel dus voorlopig in beweging. Voor wie vermogen beheert, betekent dat in elk geval nog enkele maanden onzekerheid. Wie de aangifte over de box 3 belasting 2026 afrondt, weet dus nog niet wat 2027 brengt.
Wat betekent de box 3 belasting 2026 voor spaarders en beleggers?
De novelle verandert niets aan de aangifte over de box 3 belasting 2026. De Belastingdienst gebruikt voor dat jaar namelijk nog de forfaitaire rendementen en een heffingsvrij vermogen van 59.357 euro per persoon. Wie minder rendement behaalde dan het forfait, kan bovendien via de tegenbewijsregeling een lagere opbrengst aantonen.
Voor 2027 is vooral de peildatum van 1 januari 2027 belangrijk, omdat de Belastingdienst dan naar het vermogen kijkt. Neem Anne, die alleenstaand is en op die datum 40.000 euro aan spaargeld heeft. Met de huidige vrijstelling hoeft zij over dat vermogen geen box 3-belasting te betalen. Onder het voorstel van 29 september zou zij echter voor het eerst wel belasting verschuldigd zijn. Inmiddels wil het kabinet die grens aanpassen, waardoor nog onzeker is of Anne straks belasting moet betalen. Haar voorbeeld laat dus zien welk verschil de uiteindelijke vrijstelling voor kleine spaarders kan maken.
Voor beleggers telt vooral de box 3 belasting 2028, omdat de fiscus koerswinst dan pas bij verkoop belast. Rente, dividend en huur blijven overigens wel elk jaar meetellen voor de heffing. Zolang beide Kamers de novelle niet hebben aangenomen, staat die overstap echter nog niet vast. Grote financiële keuzes baseren op alleen een Kamerbrief brengt daarom onnodig risico mee. Pas na de stemmingen staat vast welke regels vanaf 2028 echt gelden.
Hoe gaat het verder na de box 3 belasting 2026?
Eind oktober 2026 volgt naar verwachting het advies van de Raad van State. Daarna stuurt het kabinet een aangepast voorstel met een nieuwe spaardersgrens naar de Tweede Kamer. Die behandeling loopt bovendien gelijk op met het Belastingplan 2027.
Minister Heinen en staatssecretaris Eerenberg vertegenwoordigen het kabinet in dit dossier. Na de Tweede Kamer moet ook de Eerste Kamer zich over de novelle uitspreken. Dat moet vóór 31 december 2026 gebeuren, samen met de besluitvorming over de Wet werkelijk rendement. Als de Eerste Kamer die termijn niet haalt, verschuift de start van het nieuwe stelsel naar verwachting minstens een jaar. Het Belastingplan dat op Prinsjesdag verscheen, bevatte namelijk zelf geen maatregelen voor box 3. De verdere invoering hangt daardoor volledig af van deze ene novelle. Bij vertraging blijft de huidige forfaitaire berekening met tegenbewijs dus langer bestaan. Spaarders en beleggers houden dan nog minstens een extra jaar met het oude stelsel te maken.
Na het advies van de Raad van State krijgt dit artikel een update. Ook de stemmingen in beide Kamers komen daarna in de tijdlijn te staan. Tot die besluiten blijven de bedragen voor 2027 en 2028 dus voorstellen. Voor de box 3 belasting 2026 verandert intussen niets aan de geldende regels.
Veelgestelde vragen over box 3 belasting 2026
Geschreven door Steven Vrolijk, LL.M. - Jurist bij XY Legal Solutions
Over Juristenblog.nl
Het team van Juristenblog.nl bestaat uit ervaren juristen. Wekelijks wordt onderzoek gedaan naar interessante onderwerpen waarover geschreven kan worden. Vervolgens schrijft de jurist met de meeste kennis van het onderwerp de betreffende blog. Op deze manier blijft ons concept up-to-date en relevant.
Schrijf je in & Blijf op de hoogte
Laat hieronder je e-mailadres achter en ontvang elke maandagochtend een overzicht van de meest recente berichten die op juristenblog.nl zijn verschenen.
We spammen niet. Je kunt je op ieder moment uitschrijven.
